当サイトは日本損害保険協会・損害保険料率算出機構・国土交通省・金融庁など公的機関や業界団体の公開情報をもとに編集部が独自に執筆しています。特定の保険会社・保険商品を勧めるものではありません。補償の内容・特約・保険料・等級の扱い・手続きは保険会社や契約によって異なり、制度は改定されることがあります。実際の補償や条件は、ご契約の保険会社・代理店の約款や重要事項説明書で確認してください。記事内には広告を含む場合があります。
毎年届く更新の案内を見て、『この保険料、高いのか安いのか分からない』と感じたことはありませんか。
事故の時に本当に使えるのか、車を売ったら保険はどうなるのか。気になるのに、後回しにしがちですよね。
結論から言うと、迷った時はまず「保険証券」を手元に置くのが近道です。等級・補償の中身・満期日の3つが分かれば、見直しも、乗り換えも、手放す時の手続きも順番に考えられます。
「自動車保険ナビ」は、今、車を持っていて自動車保険に入っている人に向けた情報サイトです。保険会社や公的機関の公式サイトではなく、公的機関や業界団体の公開情報をもとに編集部が執筆しています。
自動車保険ナビはどんなサイト?
このサイトは、これから車を買う人より、「今、保険に入っている人」の困りごとに答えることを大事にしています。更新、等級、事故、乗り換え、そして車を手放す時まで、持っている間に出てくる疑問を順番に扱っています。
| 項目 | 内容 |
|---|---|
| サイト名 | 自動車保険ナビ(自動車保険ナビ.com) |
| 読んでほしい人 | 普通車・軽自動車を持っていて、自動車保険に入っている人 |
| 情報のもと | 日本損害保険協会・損害保険料率算出機構・国土交通省・金融庁・国民生活センターなどの公開情報 |
| 書いている人 | 自動車保険ナビ編集部 |
| 書かないこと | 特定の保険会社・商品のおすすめ、根拠のない保険料の相場、創作した体験談 |
特約の名前や補償の範囲、等級の扱いは、保険会社や契約によって違います。記事では一般的な仕組みを紹介し、最後はご自分の約款や保険会社で確かめる、という順番で書いています。
自動車保険の全体像は自動車保険とはから読むとつかみやすいですよ。手元の証券の読み方は自動車保険証券の見方で紹介しています。
自動車保険とは?補償の中身を早見表で
自動車保険は、法律で入ることが決まっている自賠責保険と、自分で選んで入る任意保険の2階建てです。
『自賠責に入っているなら、それで足りるのでは?』と思う方もいますよね。実は、自賠責は相手のケガや死亡だけが対象で、物の損害や自分の車の修理代は出ないんです。
| 困ること | 対応する主な補償 | くわしい記事 |
|---|---|---|
| 相手にケガをさせた | 自賠責保険+対人賠償責任保険 | 対人賠償保険とは |
| 相手の車や物を壊した | 対物賠償責任保険 | 対物賠償保険とは |
| 自分や同乗者がケガをした | 人身傷害保険・搭乗者傷害保険 | 人身傷害保険とは |
| 相手が保険に入っていなかった | 無保険車傷害保険 | 無保険車傷害・自損事故傷害とは |
| 自分の車が壊れた | 車両保険 | 車両保険とは |
自賠責の支払いには限度があり、被害者1名あたりケガ120万円、死亡3,000万円、常時介護が必要な後遺障害4,000万円などと決まっています。限度を超えた分を受け持つのが、任意保険の対人賠償なんです。
対人・対物の保険金額を無制限にするのが一般的です。ただし「何でも払う」という意味ではなく、法律上の損害賠償の額までを限度なしで払う、という意味です。
2つの違いは自賠責保険と任意保険の違い、任意保険の中身は任意保険とはで紹介しています。特約の選び方は自動車保険の特約一覧をどうぞ。
保険料が決まる仕組み
『結局、相場はいくらなの?』と気になりますよね。ただ、保険料は車・運転する人・補償の組み合わせで大きく変わるので、このサイトでは平均額ではなく「決まる仕組み」で説明しています。
保険料の目安を作っているのは、損害保険料率算出機構の「参考純率」です。保険会社に使う義務はない参考の値で、実際の料率は保険会社ごとに違います。
| 保険料を左右するもの | 中身 | 見るところ |
|---|---|---|
| 用途・車種 | 自家用の普通車・軽自動車など | 保険証券・車検証 |
| 型式別料率クラス | 車の型式ごとの事故の実績で決まるクラス | 保険証券のクラス欄 |
| 補償と保険金額 | 対人・対物・人身傷害・車両などの組み合わせ | 保険証券の補償欄 |
| 年齢条件 | 全年齢・21歳以上・26歳以上などの区分 | 運転者年齢条件 |
| 等級 | 事故の有無で毎年変わる1〜20の区分 | 保険証券の等級欄 |
| 運転者の範囲 | 限定なし・本人と配偶者に限るなど | 運転者限定の欄 |
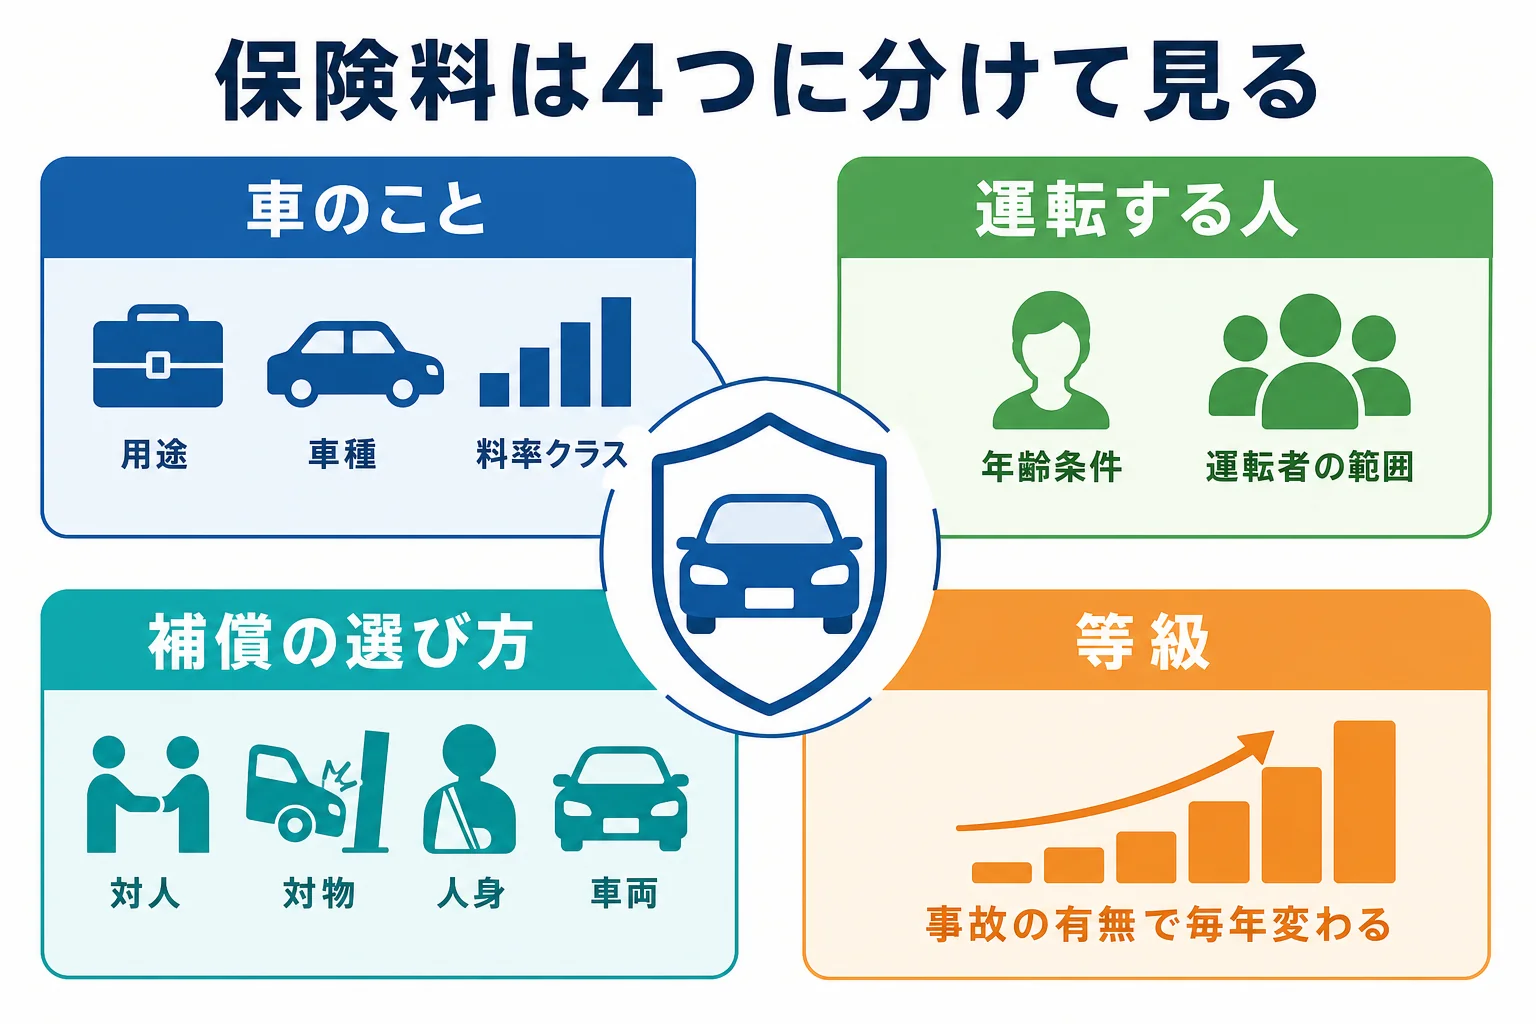
型式別料率クラスは、自家用の普通車・小型車が1〜17の17クラス、軽四輪乗用車が1〜7の7クラスです。毎年見直されるので、自分が事故を起こしていなくても保険料が上がることがあります。
参考純率は2026年6月の届出で平均14.4%の引上げになりました。ただし、これは2027年1月以降に始まる契約を想定した参考の数字です。自分の保険料がいつ・どれだけ変わるかは、保険会社が決めます。
仕組みの全体は自動車保険の仕組み、高くなる理由は自動車保険が高い理由、車ごとの違いは料率クラスとはで紹介しています。
年齢と運転する人の決め方は年齢条件とはと運転者限定とは、値上げの背景は自動車保険の値上げはいつから?をどうぞ。
見積もり・入り方の流れ
初めて入る時も、更新で見直す時も、流れはほとんど同じです。ここが大事なところですが、保険料を比べる前に「補償をそろえる」ことを先にしておきましょう。
- 保険証券(初めてなら車検証と免許証)を手元に置く
- 運転する人の範囲と、いちばん若い人の年齢を確かめる
- 対人・対物・人身傷害・車両保険の中身を決める
- 同じ補償で、いくつかの保険会社の見積もりを取る
- 補償の始まる日と時刻を確かめて申し込む
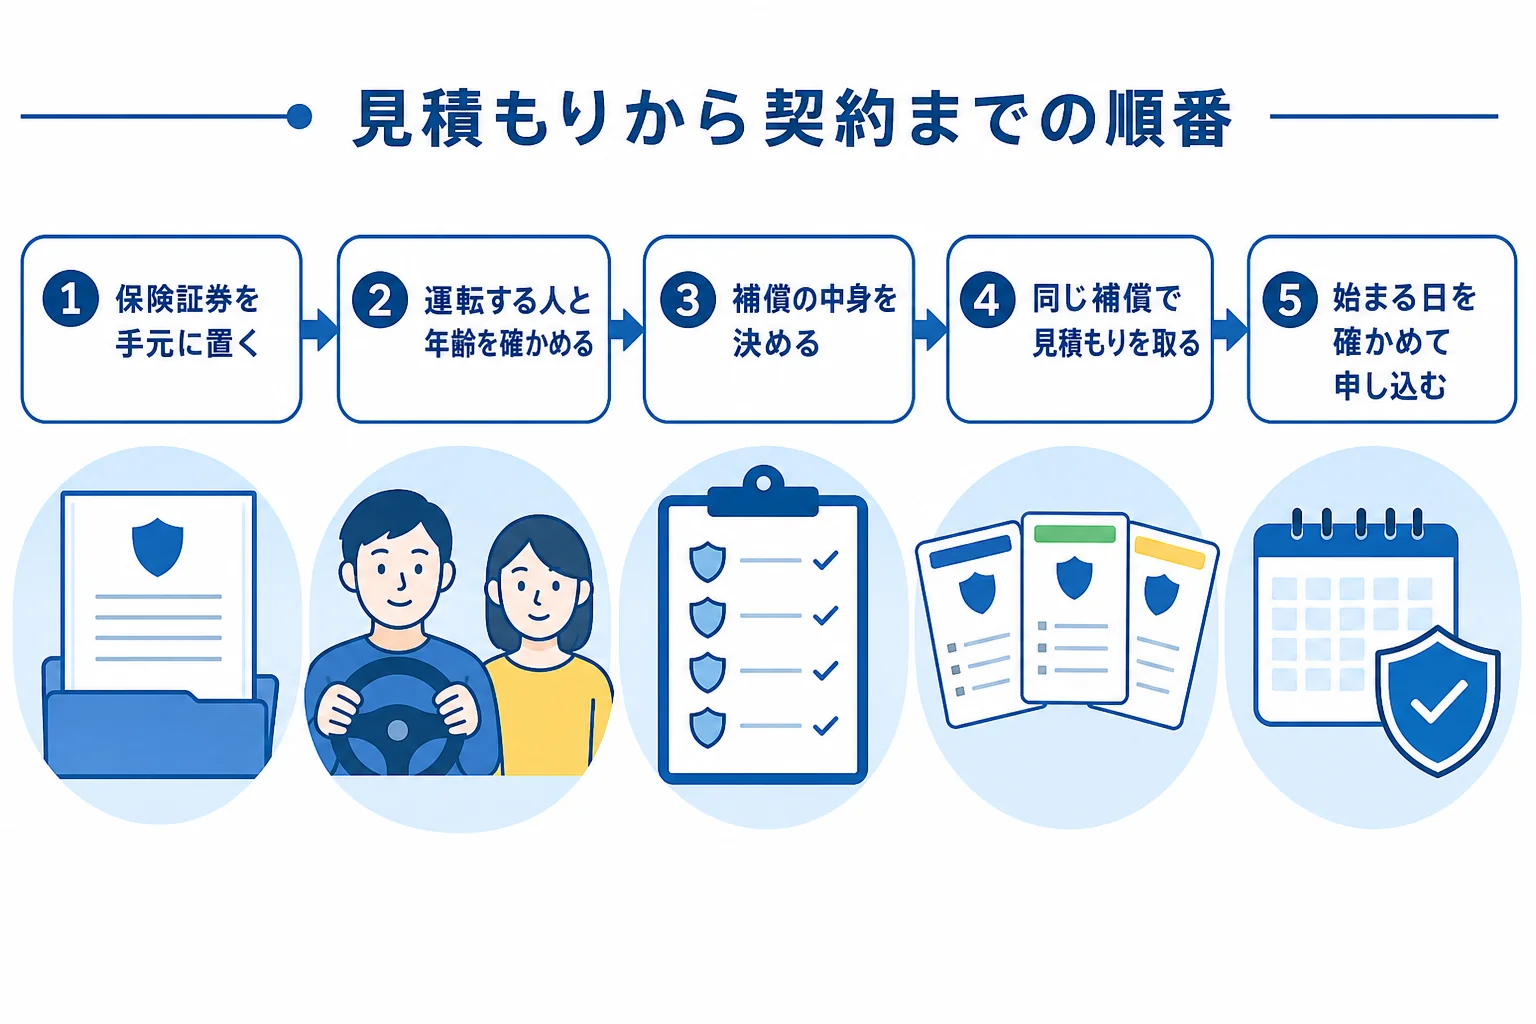
保険料を払う前の事故は、約款上、保険金が支払われないのが一般的です。納車日に間に合わせたい時は、早めに手続きを進めておくと安心ですよ。
手順は自動車保険の入り方と見積もりのやり方、条件のそろえ方は自動車保険の比較のしかたで紹介しています。初めての方は初めて自分の車に自動車保険をかける時の手順もどうぞ。
評判やランキングはどう見る?
『どこがいいの?』と聞きたくなりますよね。ただ、自動車保険は同じ会社でも、車や年齢、補償の付け方で保険料も中身も変わります。
このサイトでは特定の保険会社を勧めていません。ランキングや評判を見る時は、順位より先に次の点を確かめてみてください。
- 比べている補償の中身がそろっているか
- 自分と同じような条件(車・年齢・等級)の話か
- 事故の時の連絡の受け方や、示談交渉の有無が書いてあるか
- ロードサービスの中身を自分の契約で確かめたか
代理店で入るか、ネットで入るかは、募集の形の違いです。どちらが安いと決まっているわけではないので、同じ補償で見積もって比べるのがおすすめです。
見方は自動車保険ランキングの見方と自分に合う保険の決め方、入り方の違いはネット型自動車保険とはと代理店・ディーラーで入る自動車保険で紹介しています。
等級は保険料のいちばん大きな目安
等級は、前の年の事故の有無で翌年の保険料が変わる仕組みです。初めての契約は6等級から始まり、1年事故がなければ1等級上がります。
保険金を受け取る事故を起こすと、1件につき3等級下がります。盗難や台風などで車両保険を使った時は、1件につき1等級下がる扱いです。
| 等級 | 無事故の割増引率(例) | 事故有の割増引率(例) |
|---|---|---|
| 1等級 | 108%割増 | 区分なし |
| 6等級(継続) | 13%割引 | 区分なし |
| 6等級(新規) | 3%割増 | 区分なし |
| 10等級 | 46%割引 | 19%割引 |
| 15等級 | 53%割引 | 28%割引 |
| 20等級 | 63%割引 | 51%割引 |
この表は、損害保険料率算出機構の参考純率(2021年改定)にもとづく例として日本損害保険協会が紹介している数字です。実際の割引率は保険会社や商品によって違います。
3等級ダウンの事故のあとは、3年間「事故有」の低い割引率になります。3年間無事故なら、同じ等級でも無事故の割引率に戻ります。
例えばこんな場面です。小さな傷の修理で保険を使うか迷った時、「修理代」と「この先3年で増える保険料」を並べると判断しやすくなります。
仕組みは自動車保険の等級とは、全等級の表は等級別の割引率一覧、事故の影響は事故で等級はいくつ下がる?と1等級ダウン事故とはで紹介しています。
使うかどうかの考え方は保険を使う・使わないの計算、自分の等級の調べ方は自分の等級を確かめる方法をどうぞ。
車両保険は付ける?外す?
保険料の中でも大きいのが車両保険です。『古い車だし、外してもいいのかな』と迷う方も多いはずです。
車両保険には、補償の広い一般型と、補償を絞った限定型があります。限定型の名前や範囲は保険会社によって違うので、契約内容で確かめておきましょう。
| 考えること | 見るところ | くわしい記事 |
|---|---|---|
| 付けるかどうか | 修理費や買い替え費用を自分で払えるか | 車両保険は必要か? |
| 型の選び方 | 一般型か限定型か | 一般型とエコノミー型の違い |
| 自己負担の額 | 免責金額の設定 | 免責金額とは |
| 保険金額 | 契約時の時価をもとにした協定保険価額 | 車両保険金額の決め方 |
| 使えない場合 | 故障・さび・地震など | 車両保険が使える場合・使えない場合 |
保険金は協定保険価額が上限で、修理の時は免責金額が差し引かれることがあります。全損の時は免責金額を差し引かずに支払われる仕組みです。
全損になった時の考え方は車両保険で全損になったら?、自然災害は台風・雹・雪で車が壊れたらで紹介しています。
事故を起こした時の流れ
事故の直後は、頭が真っ白になりますよね。先に流れを知っておくだけで、落ち着いて動けます。
- けが人を助け、道路の危険を防ぐ
- 小さな事故でも警察に届け出る
- 相手の氏名・連絡先と事故の状況を記録する
- 保険会社か代理店に連絡する
- その場で示談やお金の約束をしない
警察に届け出ないと、保険金の請求に使う交通事故証明書が出ません。相手に「警察は呼ばなくていいですよ」と言われても、「保険の手続きに必要なので届けますね」と伝えておきましょう。
自分の過失がゼロの事故では、自分の対人・対物賠償保険が使えないため、保険会社の示談交渉サービスも使えません。弁護士費用を補償する特約があれば、その特約で相談できることがあります。
流れは事故を起こした時の自動車保険の流れ、届け出は自損事故で警察を呼ばなかったら、もらい事故はもらい事故の時の自動車保険で紹介しています。
特約の使い道は弁護士費用特約は必要?、保険金の受け取りは保険金はいつ受け取れる?をどうぞ。
乗り換え・解約・更新で気をつけること
保険会社を変えても、等級は保険会社どうしの情報交換の仕組みで引き継がれます。事故で下がった等級も、乗り換えでリセットされるわけではありません。
ただ、満期日から一定の期間を過ぎても継続の手続きをしないと、新規契約の扱いになってしまいます。空白の期間を作らないことがいちばん大事なんです。
| やりたいこと | 気をつけること | くわしい記事 |
|---|---|---|
| 満期で乗り換える | 新しい契約の始まる日を満期日にそろえる | 自動車保険の乗り換え手順 |
| 途中で乗り換える | 解約日と新しい契約の始まる日を同じ日にする | 乗り換えのタイミング |
| 更新する | 車・家族・使い方の変化を見直す | 自動車保険の更新手続き |
| 途中で解約する | 残り期間分がすべて戻るとは限らない | 自動車保険の途中解約 |
| 満期が切れていた | すぐに保険会社へ連絡する | 自動車保険が切れていたら? |
途中解約で戻るお金は、保険会社が決めた計算方法で出されます。1年契約を6か月で解約しても、半分が戻るとは限りません。
等級の引継ぎは保険会社を変えても等級は引き継げる?、解約の手順は自動車保険の解約方法、戻るお金は解約返戻金はいくら戻る?で紹介しています。
車を手放す時の保険はどうする?
車を売る、廃車にする、しばらく乗らない。そんな時、保険をどうするかで等級の行方が変わります。
結論から言うと、次の車があるなら「車両入替」、しばらく車を持たないなら「中断証明書」、どちらも使えなければ「解約」と考えると分かりやすいですよ。
| 今の状況 | 考えられる手続き | くわしい記事 |
|---|---|---|
| 新しい車に乗り換える | 車両入替で今の契約を続ける | 車を買い替えたら自動車保険は? |
| 売って、しばらく車を持たない | 解約して中断証明書をもらう | 車を売る時の中断証明書 |
| 廃車にする | 任意保険の解約と、自賠責の解約 | 廃車にする時の自動車保険 |
| 古い車に乗り続けるか迷う | 保険料と修理費、車の値段を並べる | 古い車の自動車保険 |
中断証明書を使うと、一般的に7等級以上の等級を最長10年、次の契約に引き継げると説明されています。ただし条件や書類、手続きの期限は保険会社によって違うので、解約の前に確かめておきましょう。
- 保険証券の等級と満期日
- 次の車がいつ来るか(入替か中断か)
- 自賠責の解約は保険会社の窓口で申し出た日になること
- いくつかの店で出してもらった査定額
車を手放す方法は、次の車を買う店での下取りだけではありません。買取店に売る方法もあり、古い車や走行距離の多い車でも値段がつくことがあります。
いくつかの店の査定額を比べると、だいたいの相場が見えてきます。保険の選び方は車を売ったら自動車保険はどうする?、中断証明書の仕組みは中断証明書とはで紹介しています。
目的別に記事を探す
このサイトの記事をテーマ別に並べました。気になるところから読んでみてください。
等級のしくみ(29本)
- 自動車保険の中断証明書がない時は?デメリットと使えない場面
- 中断証明書の発行条件と必要書類|手続きの期限に注意
- 自動車保険の中断から再開する手順|等級・期間・新しい車
- 中断証明書とは|車を手放しても等級を残せる仕組みをやさしく
- 自動車保険の2台目は何等級?セカンドカー割引の条件と始め方
- 自動車保険のセカンドカー割引とは?2台目を安くする方法と条件
- 自動車保険の1等級とは|1等級でも入れる?保険料と抜け出すまで
- 20等級から17等級の保険料はどうなる?17等級の割引率と戻るまで
- 飛び石で保険を使うと等級は?1等級ダウン事故の種類と判断
- 20等級とは|自動車保険の最高等級の割引率と事故後の保険料
- 20等級から19等級・17等級に下がる事故とは?保険料と使う判断
- 6等級の保険料の目安|新規・事故後で割引率が違う理由
- 6S等級・6F等級とは|等級の記号の違いと証券での確かめ方
- 7S等級・7等級とは|2台目の新規契約で始まる等級と割引率
- 自動車保険の等級の上がり方|毎年1等級ずつ・20等級までの年数
- 自動車保険のフリートとは|ノンフリート等級との違いと10台の基準
- 等級で保険料はいくら違う?割引率から差を計算する方法と目安
- 自動車保険の等級引継ぎの条件|引き継げない・引き継がないケース
- 自動車保険の等級引継ぎ|保険会社を変えても引き継げる条件
- 自動車保険を解約したら等級はどうなる?満期切れ・再加入の扱い
- 自動車保険の等級がわからない時の確かめ方|保険証券・更新案内の見方
- 自動車保険の引継ぎは家族にできる?親子・配偶者・同居の確かめ方
- 5等級・4等級・3等級の自動車保険|低い等級の保険料と上げ方
- 自動車保険9等級など8〜16等級の割引率と保険料の見方
- 自動車保険のロードサービスで等級は下がる?ノーカウント事故とは
- 自動車保険は事故で等級がいくつ下がる?3等級ダウンと保険料の変化
- 自動車保険は何等級から始まる?新規契約の等級と7等級の条件
- 自動車保険の等級とは|1〜20等級の仕組みをやさしく解説
- 自動車保険の等級表と割引率一覧|事故有・無事故で何%違う?
車両保険(23本)
- 当て逃げ・いたずらされた時の車両保険|等級と使う判断
- 家族同士の事故に車両保険は使える?家族の車・他人の車にぶつけた時
- 自動車保険の免責とは?車両保険の自己負担の決め方
- 中古車の車両保険|金額の目安と付けるかの判断
- 古い車の車両保険はいつ外す?年式で考える判断基準
- 車両保険は必要か?いらない人・入るべき人の判断基準
- 車両保険はいらない?外しても困らない人の条件
- 地震・津波・噴火で車が壊れたら?車両保険の対象外と特約
- 自損事故・単独事故に車両保険は使える?一般型とエコノミー型
- 軽自動車に車両保険は必要?保険料とのつり合いで判断
- 車両保険の価格(保険金額)の決め方|時価と協定保険価額
- ローン・残クレの車に車両保険は必要?全損時の残債
- 新車に車両保険は必要?金額の決め方と付ける期間
- 車両保険のおすすめな選び方|保険料が高くなる条件と相場の見方
- 雹害・台風・雪で車が壊れたら車両保険は使える?
- 車両保険とは|補償の範囲と仕組みをわかりやすく
- 車両保険を使うと等級はいくつ下がる?3等級・1等級の分かれ目
- 車両保険で盗難は補償される?手続きの流れと金額
- 車両保険が使える場合・使えない場合|故障は対象外?
- 車両保険の車対車+Aとは?一般型とエコノミー型の違いと選び方
- 車両保険で水没は補償される?修理か手放すかの判断
- 飛び石でフロントガラスが割れたら車両保険は使う?等級と修理費
- 車両保険で全損・廃車になったら?満額出ない理由と買い替えの判断
運転する人と年齢条件(17本)
- 別居の未婚の子は自動車保険で補償される?家族限定と年齢条件
- 自動車保険のゴールド免許割引とは|ブルーとの差額と適用の時期
- 業務使用とは|仕事で車を使う時の自動車保険と保険料の差
- 1日自動車保険とは|自分の車を家族・友人が運転する時の入り方
- 自分の車に1日自動車保険は使える?家族・帰省中の子が運転する時
- 1日自動車保険に車両保険は付けられる?借りた車の傷の補償
- 1日保険で事故を起こしたら等級は?持ち主と自分の保険への影響
- 自動車保険は20歳と21歳で変わる?大学生が親の車を運転する時
- 18歳・19歳が運転する時の自動車保険|保険料と年齢条件
- コンビニ・スマホで入れる1日自動車保険|申し込み手順と注意点
- 70歳以上の自動車保険のおすすめの選び方|60代からの保険料と見直し
- 年代別の自動車保険の相場|20代・30代・40代・50代の保険料
- 20代の自動車保険の相場|月額平均より先に知りたい高い理由と抑え方
- 自動車保険の年齢条件とは|全年齢・21歳・26歳・35歳以上の選び方
- 親の自動車保険に子どもを入れるには?親の等級を引き継ぐ流れ
- 自動車保険の使用目的とは|日常・レジャーと通勤・通学・業務の違い
- 自動車保険の家族限定とは|本人・夫婦限定との違いと運転者の範囲
乗り換え・解約・更新(15本)
- 自動車保険の3年契約は途中解約できる?等級と事故の扱い
- 自動車保険の途中解約|理由別の手続きの流れと等級・返金
- 自動車保険の解約返戻金はいくら戻る?途中解約の返金と月割・短期率
- 自動車保険の解約方法|連絡先・必要なもの・解約日の決め方
- 自動車保険の解約タイミングは?満期前・車を手放す日との合わせ方
- 自動車保険の解約に必要なもの|書類・連絡先・本人以外の手続き
- 自動車保険の更新忘れで切れていたら?満期切れに気づいた時の対処
- 自動車保険の更新手続き|満期前はいつから動く?見直すポイント
- 自動車保険の強制解約とは?滞納・契約解除されたら再契約は
- 自動車保険の見直しポイント|車・家族・使い方が変わった時
- 自動車保険に2つ入るとどうなる?二重契約と弁護士特約の重複
- 自動車保険の乗り換え手順とデメリット|等級と空白期間に注意
- 自動車保険を乗り換えるデメリット|損しないための注意点
- 自動車保険の切り替えのタイミング|満期・途中・買い替え時の違い
- 自動車保険の短期・当日の入り方|即日加入と1か月だけ使う時の考え方
補償と特約(14本)
- 自動車保険の弁護士特約は必要か?もらい事故で役立つ場面と重複
- 代車費用特約とは|任意保険で修理中の車を借りる費用と日数
- 自動車保険の人身傷害とは|補償の範囲と搭乗者傷害との違い
- 自動車保険の個人賠償特約とは|付けるメリットと重複の確かめ方
- 自動車保険の無保険車特約とは|自損事故傷害・人身傷害との関係
- 車両保険の無過失事故特約とは|もらい事故と等級の関係
- 自動車保険のレッカー|無料の距離と特約の確かめ方
- 自動車保険のロードサービスとは|バッテリー上がり・パンク・等級
- 新車特約(新価特約)とは|使った時の等級と付ける期間
- 自動車保険の対物賠償とは|無制限にする理由と対物超過特約
- 自動車保険の対人賠償とは|無制限が基本の理由と補償の範囲
- 自動車保険の他車運転特約とは|他人の車を運転する時に自分の保険は使える?
- 自動車保険のいらない補償は?特約一覧と必要な特約の見分け方
- 自動車保険の搭乗者傷害とは|人身傷害があれば不要?
車の買い替え・手放す時(12本)
- 車を売却したら自動車保険はどうする?解約・中断・入替の選び方
- 車の売却・廃車で任意保険を中断するには?等級を残す手順と期限
- 中古車の任意保険はいつ入る?契約のタイミングと必要なもの
- 廃車で自動車保険を解約しないとどうなる?解約の時期と返金
- 引っ越した時の自動車保険|住所・ナンバー変更の届け出
- 軽自動車から普通車へ乗り換えた時の任意保険|等級と保険料の変化
- 自動車保険の休止はできる?乗らない期間は補償を絞るか中断するか
- 旧車・古い車の自動車保険|保険料と乗り続けるか手放すかの考え方
- 自動車保険の名義変更|契約者・記名被保険者・所有者の変え方
- 車を買い替えたら自動車保険は?車両入替の手続きと等級
- 契約者が亡くなった時の自動車保険|相続・解約・等級の確かめ方
- 新車を買った時の自動車保険|納車日に間に合わせる手順と割引
保険料と相場(12本)
- 自動車保険の払い方|月払い・年払い・分割の違い
- 軽自動車の自動車保険|保険料の決まり方と普通車との違い
- 自動車保険の勘定科目と仕訳|個人事業主の経費と消費税
- 自動車保険の値上げはいつから?保険料が上がる理由と対策
- 料率クラスとは|車ごとに自動車保険料が変わる仕組み
- 自動車保険の相場はいくら?平均より先に見たい自分の目安
- 自動車保険は月いくら?月額平均より自分の目安を出す方法
- 自動車保険が高い理由|保険料が決まる5つの要素
- テレマティクス自動車保険とは|運転の仕方や走った距離で保険料が変わる
- 自動車保険の団体割引と割引の種類|新車・エコカー・ネット割引など
- 安い自動車保険の選び方|保険料だけで決めない確認ポイント
- 自動車保険を安くする方法|補償を削る前に見直す順番
見積もり・選び方(10本)
- 代理店・ディーラーで入る自動車保険|メリットと見直しのコツ
- 初めての自動車保険|自分の車にかける時の手順と決めること
- 自動車保険の比較のしかた|補償をそろえて保険料を比べる
- 自動車保険の一括見積もりとは|メリット・デメリットと使い方
- 自動車保険ワーストランキングの前に|後悔しやすい選び方と確かめ方
- 自動車保険の見積もりのやり方|必要なものと条件のそろえ方
- ネット型(ダイレクト型)自動車保険とは|代理店型との違い
- 自動車保険の入り方|申し込みの流れと必要なもの
- 自動車保険のおすすめはどう選ぶ?自分に合う保険の決め方
- 自動車保険ランキングの見方|順位より先に確かめたいこと
自動車保険の基本(8本)
- 自動車保険の加入率は?任意保険に入らないとどうなるか
- 自賠責保険と任意保険の違い|補償の範囲と両方必要な理由
- 自動車保険とは|任意保険の補償と選び方をやさしく解説
- 自動車保険の記名被保険者とは|契約者・所有者との違い
- 自動車保険は車にかける?人にかける?補償される人と車
- 車の任意保険とは|入る意味と補償の中身をやさしく解説
- 自動車保険の仕組み|保険料・補償・等級の関係をやさしく
- 自動車保険証券とは?等級・補償・満期日の確かめ方
事故と保険の使い方(6本)
- 自動車保険の保険金の受け取りはいつ?請求の流れと必要書類
- 物損事故の自動車保険の流れ|事故の連絡から保険金・自己負担まで
- 自損事故で警察呼ばなかったら車両保険は使える?後からの届け出
- もらい事故の自動車保険と過失割合|等級・示談・使える補償
- 通勤中の事故は労災と自動車保険のどちらを使う?併用と手続き
- 車両保険を使うといくら上がる?使う・使わないを3年間で計算
車の種類・使い方別(4本)
- 法人・社用車の自動車保険|個人契約との違いと経費の考え方
- 黒ナンバー(軽貨物)の任意保険|事業用の補償と保険料の考え方
- カーリースの任意保険|自分で入る保険と車両保険の考え方
- 8ナンバー・輸入車・改造車の任意保険|保険料と車両保険の考え方
公式・公的な情報
補償の仕組みや制度は変わることがあります。最新の内容は、次の公的なページで確かめてみてください。
- 日本損害保険協会「損害保険Q&A 問23(等級制度)」
- 日本損害保険協会「損害保険Q&A 問6(任意保険の補償)」
- 損害保険料率算出機構「自動車保険の概況」
- 国土交通省「自賠責保険の限度額と補償内容」
- 自動車安全運転センター「交通事故証明書の申請方法」
- 日本損害保険協会「そんぽADRセンター」
よくある質問
自賠責保険だけでは足りませんか?
自賠責は相手のケガや死亡だけが対象で、ケガ120万円・死亡3,000万円などの限度があります。相手の車や物の損害、自分のケガ、自分の車の修理代は出ないので、任意保険で備えるのが一般的です。
自動車保険の等級は何等級から始まりますか?
初めての契約は通常6等級から始まります。2台目以降の車で一定の条件を満たす場合は7等級から始まることがあります。条件は保険会社で確かめてみてください。
保険を使うと等級はいくつ下がりますか?
保険金を受け取る事故は1件につき3等級、盗難や台風などで車両保険を使った時は1件につき1等級下がるのが基本です。扱いは保険会社や契約で違うことがあります。
保険会社を変えたら等級はリセットされますか?
リセットされません。保険会社どうしで等級や事故の有無を確かめる仕組みがあり、下がった等級も引き継がれます。満期から期間を空けないように手続きしておきましょう。
車を売ったら自動車保険はどうすればいいですか?
次の車があれば車両入替、しばらく持たないなら解約して中断証明書をもらう方法があります。保険は自動では終わらないので、ご自分で保険会社に連絡してみてください。
まとめ
自動車保険のことで迷った時は、まず保険証券を手元に置いてみてください。等級と補償の中身、満期日が分かれば、次に読む記事も決まってきます。
- 自動車保険は自賠責と任意保険の2階建て。任意保険で相手の物や自分の車まで備える
- 保険料は車・運転する人・補償・等級の組み合わせで決まる
- 事故で保険を使うと、1件につき3等級または1等級下がる
- 車両保険は型と免責金額、保険金額の3つで考える
- 乗り換えは満期日と新しい契約の始まる日をそろえる
- 車を手放す時は、車両入替・中断証明書・解約のどれにするかを先に決める